高新技術(shù)企業(yè)技術(shù)轉(zhuǎn)讓對(duì)外投資稅收優(yōu)惠政策解析
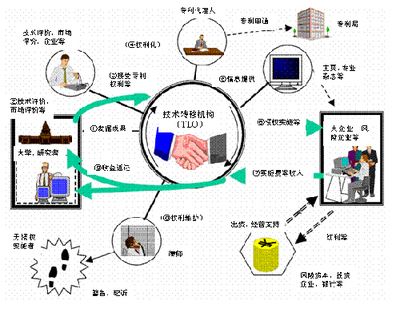
對(duì)于高新技術(shù)企業(yè)而言,通過(guò)技術(shù)轉(zhuǎn)讓方式進(jìn)行對(duì)外投資,不僅能夠?qū)崿F(xiàn)技術(shù)成果的轉(zhuǎn)化與價(jià)值變現(xiàn),還能在符合條件的情況下享受相應(yīng)的稅收優(yōu)惠。本文將系統(tǒng)梳理相關(guān)政策要點(diǎn)、適用條件及操作建議,供企業(yè)參考。
一、政策依據(jù)與適用范圍
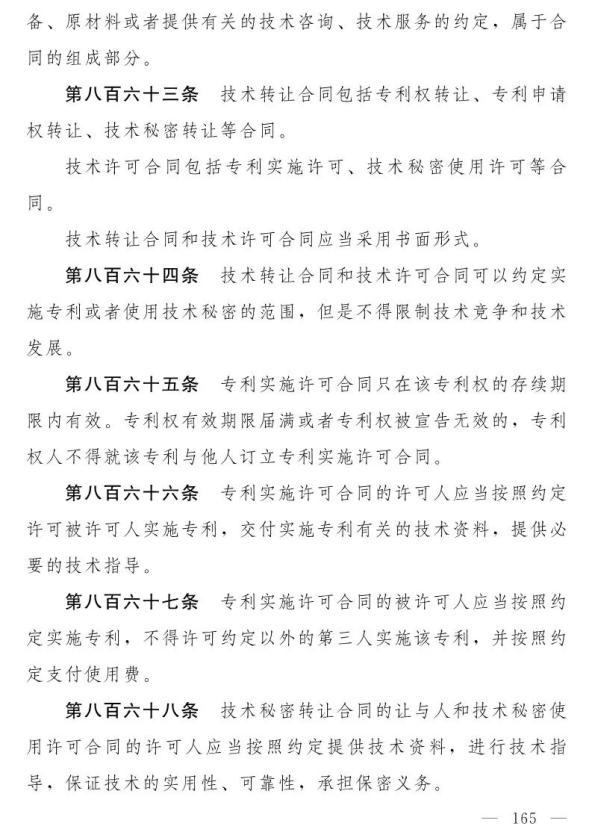
根據(jù)我國(guó)現(xiàn)行稅法及相關(guān)規(guī)定,企業(yè)以技術(shù)轉(zhuǎn)讓形式對(duì)外投資取得的收入,主要涉及企業(yè)所得稅方面的優(yōu)惠。核心政策依據(jù)包括《企業(yè)所得稅法》及其實(shí)施條例、《關(guān)于技術(shù)轉(zhuǎn)讓所得減免企業(yè)所得稅有關(guān)問(wèn)題的通知》(財(cái)稅〔2010〕111號(hào))等文件。
適用優(yōu)惠的主體通常是居民企業(yè),尤其是被認(rèn)定為高新技術(shù)企業(yè)的,其轉(zhuǎn)讓專利技術(shù)、計(jì)算機(jī)軟件著作權(quán)、集成電路布圖設(shè)計(jì)專有權(quán)、植物新品種、生物醫(yī)藥新品種等特定技術(shù)所有權(quán)或5年以上(含5年)全球獨(dú)占許可使用權(quán)取得的所得,可享受稅收減免。
二、主要稅收優(yōu)惠內(nèi)容
- 企業(yè)所得稅減免:符合條件的技術(shù)轉(zhuǎn)讓所得,在一個(gè)納稅年度內(nèi),不超過(guò)500萬(wàn)元的部分,免征企業(yè)所得稅;超過(guò)500萬(wàn)元的部分,減半征收企業(yè)所得稅。此處的“所得”是指技術(shù)轉(zhuǎn)讓收入扣除相關(guān)成本、費(fèi)用及稅金后的凈額。
- 對(duì)外投資遞延納稅:若企業(yè)以技術(shù)成果(如專利、非專利技術(shù))的所有權(quán)對(duì)外投資入股,根據(jù)財(cái)稅〔2016〕101號(hào)文等相關(guān)規(guī)定,可選擇適用遞延納稅政策。即投資當(dāng)期暫不繳納企業(yè)所得稅,遞延至轉(zhuǎn)讓該股權(quán)時(shí),按股權(quán)轉(zhuǎn)讓收入減去技術(shù)成果原值和合理稅費(fèi)后的差額計(jì)算繳納所得稅。這實(shí)質(zhì)上為企業(yè)提供了資金的時(shí)間價(jià)值,緩解了投資初期的現(xiàn)金流壓力。
三、享受優(yōu)惠的關(guān)鍵條件與要求
- 技術(shù)范圍限定:轉(zhuǎn)讓的技術(shù)需屬于財(cái)政部、國(guó)家稅務(wù)總局規(guī)定的范圍,通常指核心的、先進(jìn)的、具有知識(shí)產(chǎn)權(quán)的技術(shù)。轉(zhuǎn)讓的技術(shù)需有明確的所有權(quán)或合法的處置權(quán)。
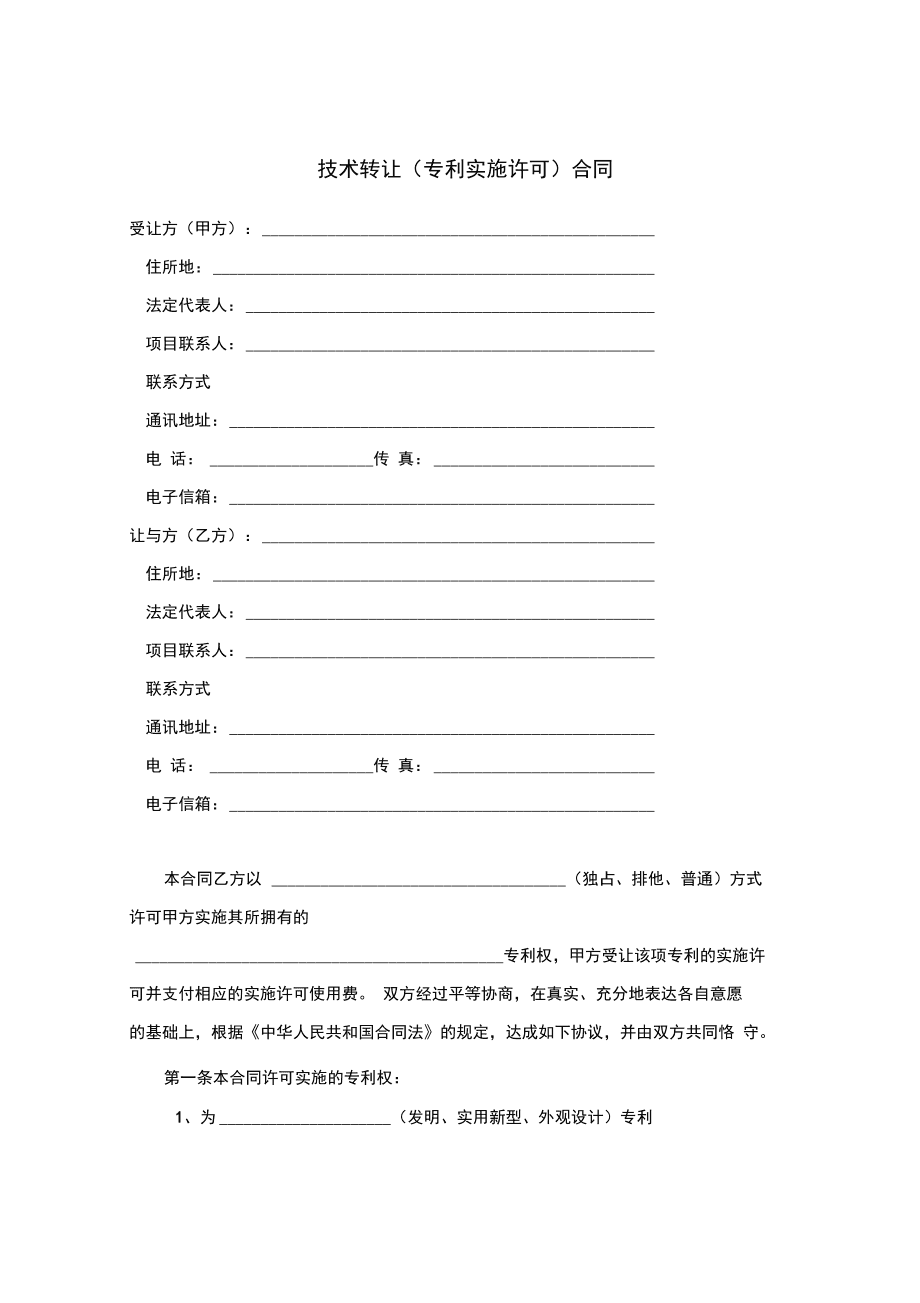
- 相關(guān)材料完備:企業(yè)需簽訂技術(shù)轉(zhuǎn)讓合同,并經(jīng)省級(jí)以上(含省級(jí))科技主管部門認(rèn)定登記。需準(zhǔn)備技術(shù)轉(zhuǎn)讓合同、發(fā)票、成本費(fèi)用資料、所得核算憑證等備查。
- 核算清晰獨(dú)立:技術(shù)轉(zhuǎn)讓所得應(yīng)單獨(dú)計(jì)算,并合理分?jǐn)傁嚓P(guān)的期間費(fèi)用。若企業(yè)同時(shí)從事其他非技術(shù)轉(zhuǎn)讓業(yè)務(wù),需嚴(yán)格區(qū)分不同業(yè)務(wù)的收入與成本。
- 對(duì)外投資真實(shí)性:以技術(shù)對(duì)外投資,需完成法定的投資程序,如資產(chǎn)評(píng)估、產(chǎn)權(quán)變更、工商登記等,確保交易具有合理的商業(yè)目的,而非純粹為了避稅。
四、操作建議與風(fēng)險(xiǎn)提示
- 提前規(guī)劃與咨詢:企業(yè)在進(jìn)行技術(shù)轉(zhuǎn)讓對(duì)外投資前,應(yīng)結(jié)合自身發(fā)展戰(zhàn)略,評(píng)估不同模式(如直接轉(zhuǎn)讓、入股、許可等)的稅務(wù)影響,必要時(shí)咨詢專業(yè)稅務(wù)顧問(wèn)或與主管稅務(wù)機(jī)關(guān)溝通。
- 規(guī)范合同與登記:確保技術(shù)轉(zhuǎn)讓合同條款清晰,明確標(biāo)的、價(jià)款、權(quán)利轉(zhuǎn)移等要素,并及時(shí)辦理技術(shù)合同認(rèn)定登記,這是享受稅收優(yōu)惠的前置程序。
- 完善內(nèi)部核算:財(cái)務(wù)部門應(yīng)設(shè)立清晰的輔助核算賬目,準(zhǔn)確歸集技術(shù)轉(zhuǎn)讓相關(guān)的收入、成本及稅費(fèi),以備稅務(wù)核查。
- 關(guān)注政策更新:稅收政策可能調(diào)整,企業(yè)需持續(xù)關(guān)注財(cái)政部、國(guó)家稅務(wù)總局發(fā)布的最新文件,確保適用政策的時(shí)效性與準(zhǔn)確性。
- 防范稅務(wù)風(fēng)險(xiǎn):避免通過(guò)虛構(gòu)交易、人為拆分合同等方式不當(dāng)獲取稅收優(yōu)惠。稅務(wù)機(jī)關(guān)對(duì)享受優(yōu)惠的技術(shù)轉(zhuǎn)讓交易會(huì)進(jìn)行后續(xù)管理,不合規(guī)操作可能面臨補(bǔ)稅、滯納金及罰款的風(fēng)險(xiǎn)。
高新技術(shù)企業(yè)有效利用技術(shù)轉(zhuǎn)讓對(duì)外投資,并合法享受稅收優(yōu)惠,能夠顯著降低技術(shù)成果產(chǎn)業(yè)化的稅收成本,提升投資效益。優(yōu)惠的落地依賴于企業(yè)對(duì)政策的精準(zhǔn)理解與合規(guī)操作。建議企業(yè)在實(shí)踐中做到業(yè)務(wù)真實(shí)、資料齊全、核算規(guī)范,從而在政策支持下實(shí)現(xiàn)技術(shù)與資本的良好結(jié)合,增強(qiáng)市場(chǎng)競(jìng)爭(zhēng)力。
如若轉(zhuǎn)載,請(qǐng)注明出處:http://m.0566bx.cn/product/47.html
更新時(shí)間:2026-09-07 21:14:43